A Reforma Tributária já está redesenhando o cenário empresarial brasileiro, e uma das mudanças mais urgentes diz respeito aos prazos de opção. O que antes era decidido em janeiro, agora exige atenção muito mais cedo.
A Lei Complementar nº 214/25 trouxe atualizações importantes que afetam quem já está ou deseja ingressar no Simples Nacional. Confira os pontos principais:
1. A Grande Mudança: Opção pelo Simples Nacional agora é em Setembro
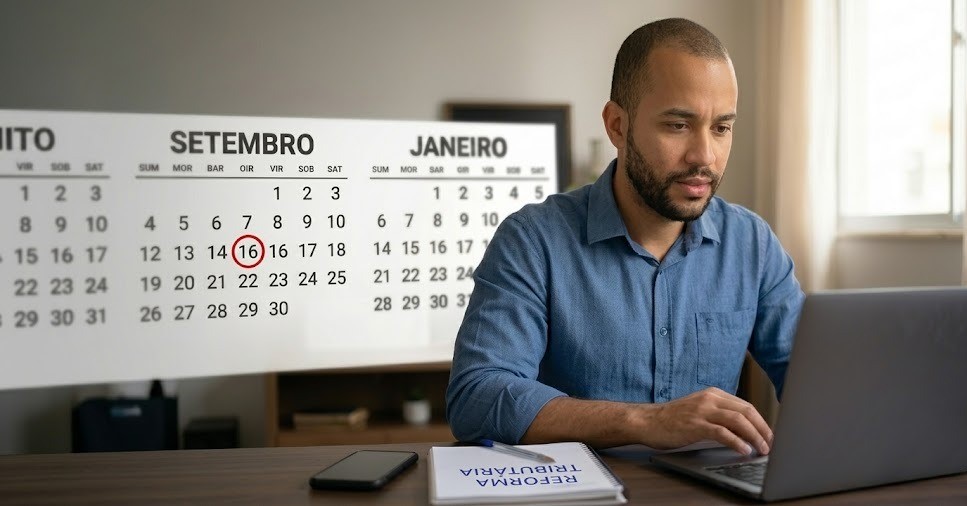
Esqueça o prazo tradicional de janeiro. A partir de agora, a escolha pelo regime do Simples Nacional deve ser feita até o último dia útil de setembro do ano anterior. Ou seja, o planejamento para o seu próximo ano precisa estar pronto quatro meses antes do habitual.
2. O Novo Imposto “Por Fora” (IBS e CBS)
Agora, as empresas do Simples Nacional têm a liberdade de escolher como querem recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços).
- Você pode optar por recolher esses tributos pelo regime regular (separado do boleto do Simples), o que pode ser vantajoso para gerar créditos para seus clientes.
- A escolha é semestral: Você deve decidir em setembro (para o primeiro semestre do ano seguinte) e em abril (para o segundo semestre).
3. Por que isso importa?
Essa transição exige uma análise técnica profunda. Escolher a forma errada de recolher o novo imposto pode tornar seu produto menos competitivo ou aumentar sua carga tributária desnecessariamente.
Estamos em um período de transição (2026/2027) e nossa equipe está monitorando cada nova regulamentação para garantir que sua empresa tome a decisão mais segura.
QUERO ANALISAR MEU PLANEJAMENTO TRIBUTÁRIO, CLIQUE AQUI 👉🏼